Fraude à la TVA : cinq arrestations dans une enquête à 114 millions d’euros sur les smartphones
 Europe & monde4 min de lectureActualité
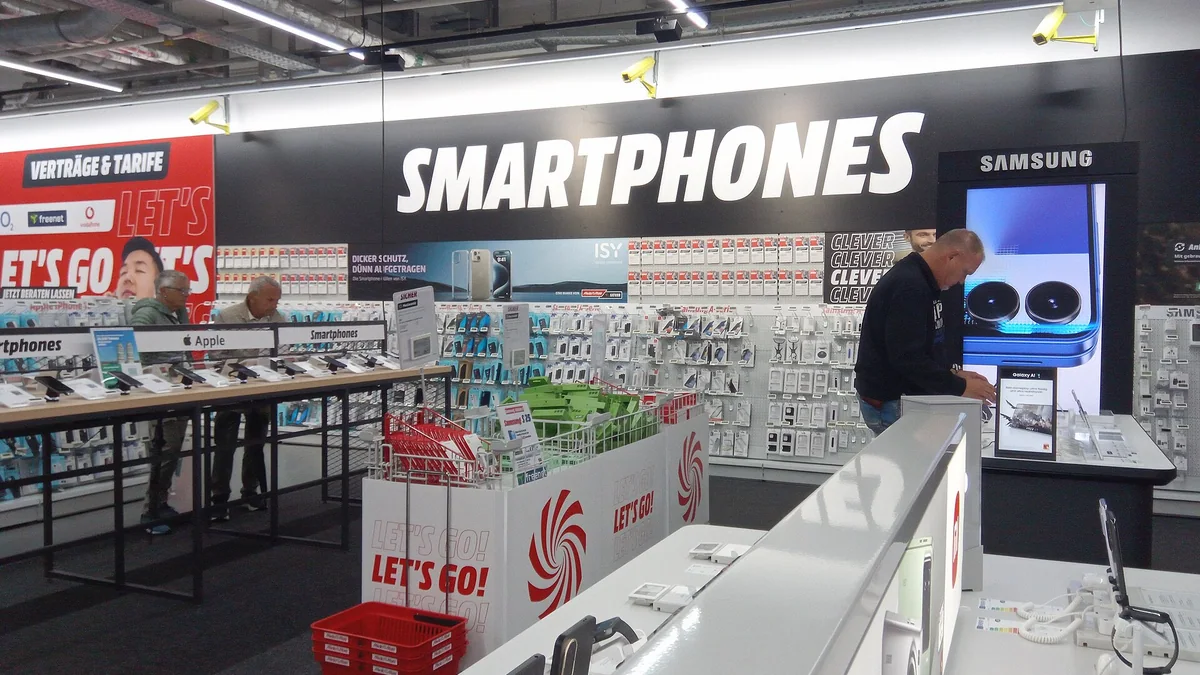
Cinq personnes ont été arrêtées à la mi-octobre à Chypre, en Allemagne et en Italie dans une enquête sur une fraude présumée à la TVA de 114 millions d’euros. L’annonce, faite le 16 octobre par le Parquet européen, s’inscrit dans l’opération Midas. Elle pose une question qui dépasse ce dossier : comment suivre efficacement les mêmes flux commerciaux lorsqu’ils traversent plusieurs pays et plusieurs sociétés ?
Cinq arrestations, deux pays principalement touchés
Selon le Parquet européen, trois personnes ont été arrêtées à Chypre, une en Allemagne et une en Italie, à la demande de ses procureurs de Munich. Des perquisitions et des saisies ont également eu lieu à Chypre, en Grèce et en Italie.
Les enquêteurs soupçonnent un réseau d’avoir utilisé des sociétés intervenant dans le commerce de smartphones pour organiser une fraude dite « carrousel » à la TVA. Le préjudice fiscal provisoirement évalué est de 80 millions d’euros en Suède et de 34 millions en Allemagne.
Ces montants correspondent aux soupçons présentés par l’accusation. Ils ne constituent pas une perte définitivement établie par un tribunal. Les personnes arrêtées sont présumées innocentes.
Le carrousel TVA, une fraude qui dépasse les frontières
Dans l’Union européenne, les ventes de marchandises entre entreprises établies dans différents États membres obéissent à des règles particulières de TVA. Ce cadre est indispensable au marché intérieur. Mais il peut être détourné lorsque des entreprises participant à une chaîne de transactions ne remplissent pas leurs obligations fiscales.
Les autorités parlent alors de fraude carrousel. Plusieurs sociétés peuvent apparaître dans les échanges, parfois sans véritable activité économique indépendante. Le problème pour les enquêteurs est de reconstituer ce qui a réellement circulé, qui devait déclarer la taxe et où l’argent a terminé sa course.
Le secteur des appareils électroniques revient régulièrement dans les enquêtes. Les produits circulent facilement entre plusieurs marchés et représentent parfois des volumes commerciaux importants. Cela ne rend évidemment pas le commerce de smartphones suspect en lui-même.
Midas avait déjà conduit à des condamnations
L’enquête annoncée le 16 octobre ne surgit pas de nulle part.
En mars 2025, le tribunal régional de Landshut, en Allemagne, avait condamné deux personnes dans un autre volet du dossier Midas. Le Parquet européen évaluait alors à environ 5 millions d’euros la fraude concernée par ces condamnations, liée notamment à de fausses factures et à des remboursements de TVA indus.
En mai 2026, une enquête distincte baptisée Velum avait aussi conduit à des perquisitions en France, en Allemagne, en Italie et en Pologne. Le Parquet européen indiquait que les personnes visées étaient soupçonnées de liens avec les responsables de réseaux déjà identifiés dans les opérations Goliath et Midas.
Ces précédents montrent la durée et l’ampleur du travail judiciaire. Ils ne permettent pas de conclure que toutes les personnes ou toutes les sociétés citées appartiennent à un réseau unique, ni d’additionner sans précaution les montants annoncés dans des procédures différentes.
Les échanges de données fiscales évoluent, mais pas immédiatement
Un changement réglementaire récent éclaire les difficultés rencontrées dans ce type de dossier.
Le règlement européen 2026/1743, adopté le 10 juillet 2026, élargit l’accès du Parquet européen et de l’Office européen de lutte antifraude, l’OLAF, à certaines informations de TVA échangées entre administrations.
Son entrée en vigueur ne signifie pas que toutes ses dispositions sont déjà applicables. L’essentiel s’appliquera à partir du 17 août 2027. Une partie relative au futur système central VIES attendra le 1er juillet 2030.
Il existe déjà des moyens de coopération entre fisc, douanes et autorités judiciaires nationales, notamment à travers les échanges européens d’informations fiscales. Les arrestations réalisées dans plusieurs pays en sont aussi une illustration.
Le calendrier du nouveau règlement ne prouve donc pas que l’affaire Midas aurait pu être empêchée par un accès plus rapide aux données. Il montre néanmoins que l’Union européenne juge nécessaire d’améliorer la circulation de certaines informations entre institutions.
La question à poser aux autorités
L’important serait maintenant de savoir à quel moment les premiers signaux suspects ont été repérés dans chaque pays et combien de temps il a fallu pour les rapprocher.
Les données existaient-elles déjà, mais dans des systèmes séparés ? Certaines entreprises avaient-elles fait l’objet de contrôles antérieurs ? Les informations transmises entre administrations étaient-elles assez précises pour permettre une réaction plus rapide ?
Sans ces éléments, parler d’une « faille européenne » démontrée serait excessif. Ce que l’on sait, en revanche, est déjà sérieux : des procédures judiciaires ont mis au jour des fraudes à la TVA de grande ampleur, les réseaux présumés s’étendent à plusieurs pays et le droit européen continue d’évoluer pour améliorer les moyens d’enquête.
La vraie mesure du progrès ne sera pas seulement le nombre d’arrestations. Ce sera aussi la capacité à identifier les anomalies avant que les pertes fiscales ne deviennent considérables.
Sources et références
- https://www.eppo.europa.eu/media/news/investigation-midas-five-arrests-cyprus-germany-and-italy-probe-eur114-million-vat-fraud-2026-10-16_en
- https://www.eppo.europa.eu/media/news/germany-first-conviction-eppo-investigation-cluster-midas-2025-03-20_en
- https://www.eppo.europa.eu/media/news/investigation-velum-eppo-unveils-group-behind-vat-fraud-involving-sales-electronic-goods-2026-05-21_en
- https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX:32026R1743
 WhatsApp
 Facebook
 LinkedIn
 X